Malakoff Humanis senior : tarif et garanties 2026
Pack Santé Essentiel Malakoff Humanis dès 47,40 €/mois : prix d’appel, pas un devis universel. Vérifiez le tableau et comparez avec Harmonie à profil égal.

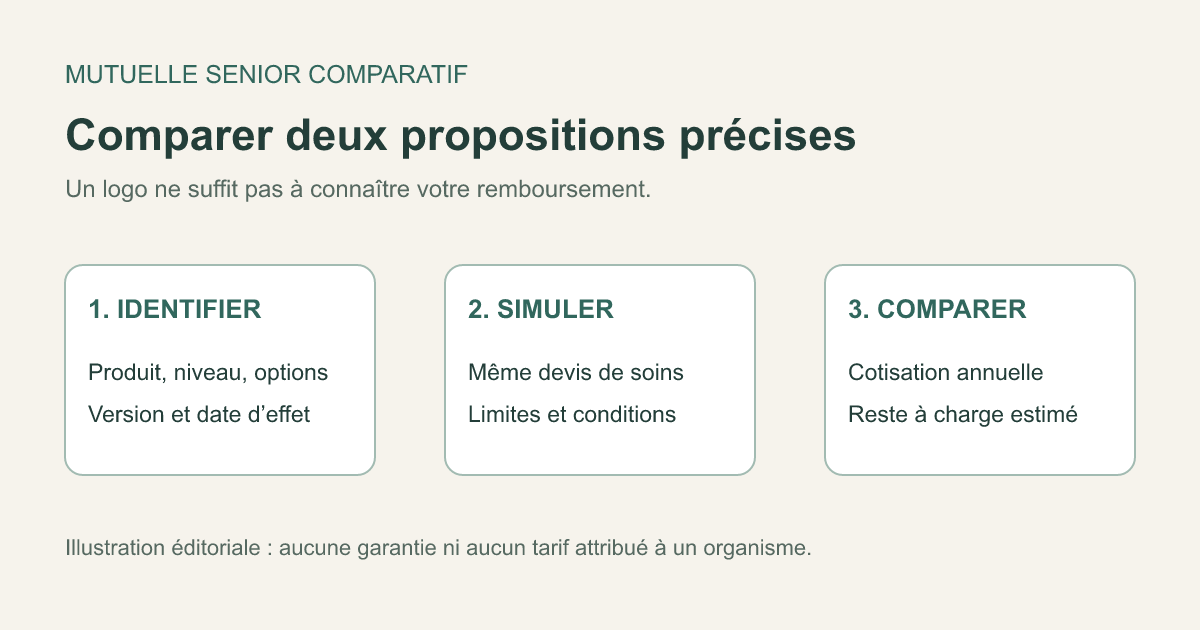
Pour comparer Malakoff Humanis et Harmonie Mutuelle en 2026, commencez par récupérer le tableau de votre formule exacte. Le nom de l’organisme ne suffit pas : une offre individuelle, un ancien contrat d’entreprise et une formule avec options peuvent prévoir des remboursements différents. Le bon choix se fait entre deux propositions documentées, pas entre deux logos.
Si vous cherchez le tableau Malakoff Humanis, la FAQ officielle renvoie à l’espace client. Chez Harmonie Mutuelle, le document personnel se consulte dans Harmonie & Moi. Pour une nouvelle adhésion, demandez le tableau associé au devis : un fichier trouvé dans les résultats de recherche peut concerner une autre année, une autre population ou un autre niveau.
Ce dossier explique comment comparer ces documents pour un projet de complémentaire santé à la retraite. Les sources publiques ont été vérifiées le 23 septembre 2026, dont le tarif d’appel affiché par Malakoff Humanis pour Pack Santé Essentiel et les conditions Protection Santé Particuliers d’Harmonie version janvier 2026. Nous n’avons pas deux devis nominatifs équivalents permettant de publier un tarif comparatif ou de désigner un gagnant. Aucun essai client ni remboursement personnel n’est présenté comme une preuve.
Quel est le tarif senior Malakoff Humanis en 2026 ?
Au 23 septembre 2026, la page officielle du Pack Santé Essentiel affiche un prix « à partir de 47,40 €/mois ». Il s’agit d’un prix d’appel pour cette offre, pas d’un montant garanti pour chaque personne ni d’un tarif commun à toutes les formules. La page distingue trois formules : Essentiel Eco, Essentiel et Essentiel Renfort.
Le chiffre affiché ne remplace donc pas un devis pour votre situation. La page Malakoff Humanis sur la mutuelle après 60 ans précise que le tarif dépend notamment de l’âge, du lieu de résidence et du niveau de garanties. Demandez le montant correspondant à la formule et à la date d’effet souhaitées, ainsi que le tableau de garanties qui accompagne cette proposition.
Pour comparer avec Harmonie Mutuelle, partez de deux devis établis sur le même profil et les mêmes besoins. Le prix d’appel de Pack Santé Essentiel ne suffit pas à dire quel organisme coûtera le moins cher une fois les garanties et les restes à charge pris en compte.
Où trouver le bon tableau de garanties ?
Chez Malakoff Humanis
La procédure officielle Malakoff Humanis indique, dans l’espace client, les chemins « Mes documents » puis « Mon tableau de garanties », ou « Mon profil » puis « Mes contrats ». Recherchez ensuite le contrat concerné. Si plusieurs couvertures apparaissent, ne choisissez pas simplement le premier document téléchargeable.
Vous étudiez une nouvelle adhésion ? La page Pack Santé Particuliers présente les pièces accompagnant le devis, notamment le tableau, les exemples de remboursement et les notices. Demandez que les options retenues soient identifiées. Une proposition allégée sur un poste et une proposition renforcée ne constituent pas deux versions équivalentes d’un même budget.
Nous n’utilisons pas ici de brochure ancienne pour attribuer des plafonds à une adhésion en 2026. La version opposable à votre situation doit être confirmée par l’organisme avec le devis ou le contrat. Cette réserve n’indique pas une absence de garanties : elle évite de vous faire choisir sur celles d’un autre assuré.
Chez Harmonie Mutuelle
La FAQ officielle Harmonie renvoie à l’espace personnel Harmonie & Moi pour consulter le tableau de garantie. Pour une offre nouvelle, demandez le descriptif du niveau proposé et ses conditions, sans supposer qu’un document général reproduit votre couverture.
Les conditions Protection Santé Particuliers V-01-2026 sont un règlement du produit. Elles expliquent notamment l’articulation avec le descriptif de la garantie choisie. Elles ne constituent pas un tableau unique donnant les montants de remboursement de tous les adhérents Harmonie.
Conservez les fichiers avec une date et un nom compréhensible : organisme, produit, niveau et date d’effet. Si le nom commercial du devis ne correspond pas à celui de la notice, demandez une explication écrite avant de poursuivre. Ne corrigez pas vous-même ce décalage en supposant que les produits sont identiques.
Les documents à mettre côte à côte
Un comparatif fiable réunit une offre tarifaire et des conditions de prise en charge. Les informations publiques servent à trouver le produit ; les pièces personnelles permettent de vérifier votre proposition. Utilisez cette grille pour éviter de comparer un document commercial d’un côté et un contrat complet de l’autre.
| Pièce à vérifier | Malakoff Humanis | Harmonie Mutuelle |
|---|---|---|
| Produit concerné | Nom exact du devis, sans confusion avec un collectif | Nom exact du devis, sans confusion avec une autre gamme |
| Niveau et options | Formule et options mentionnées ensemble | Descriptif de la garantie effectivement choisie |
| Période | Date d’effet et version du tableau | Date d’effet et version du descriptif |
| Conditions | Notice remise pour cette proposition | Règlement applicable et documents associés |
| Coût | Cotisation annuelle et remise éventuelle distinguées | Cotisation annuelle et remise éventuelle distinguées |
| Soins envisagés | Simulation écrite à partir du devis du professionnel | Simulation écrite à partir du même devis |
Le tableau ne classe pas les organismes : il met les deux dossiers au même niveau d’information. Une case vide signifie « information à obtenir », pas « garantie absente ». À l’inverse, une promesse orale ne doit pas être reportée comme un engagement écrit.
Prenez également en compte la personne réellement assurée. Pour un couple, vérifiez les bénéficiaires et l’unité des plafonds. Un montant par assuré ne se lit pas comme une enveloppe commune ; un forfait familial ne se multiplie pas automatiquement par deux. Demandez une confirmation lorsque le libellé ne permet pas de trancher.
Lire les pourcentages sans les confondre avec des euros
La base de remboursement est une référence de calcul. Elle ne correspond pas nécessairement au montant demandé par le professionnel. Un pourcentage de cette base ne signifie donc pas le même pourcentage de la facture. L’explication Ameli du ticket modérateur distingue la base, la part obligatoire et ce qui reste à compléter.
Cherchez d’abord la légende du tableau : le pourcentage comprend-il le remboursement de l’Assurance maladie ou représente-t-il une prestation venant en plus ? Ensuite, identifiez la ligne exacte, les renvois et les limites. Deux cellules affichant le même nombre peuvent aboutir à des résultats différents si leur définition n’est pas la même.
Exemple arithmétique fictif, sans attribution à Malakoff Humanis ni Harmonie : une dépense est de 90 €, sa base supposée de 30 €, et une garantie prévoit au total 200 % de cette base, part obligatoire comprise. Le plafond théorique total est alors de 60 €, et non de 180 €. Il ne signifie pas que la complémentaire versera 60 € en plus de l’Assurance maladie.
Cet exemple isole seulement le sens du pourcentage. Il ne calcule pas votre remboursement : les participations, le parcours de soins, les exclusions et les règles applicables à l’acte restent à examiner. Pour une décision réelle, demandez une réponse indiquant séparément les montants obligatoire, complémentaire et restant à payer.
Les forfaits en euros demandent aussi une lecture attentive. Repérez s’ils sont exprimés par acte, équipement, nuitée, année ou bénéficiaire. Vérifiez si plusieurs prestations partagent une même enveloppe. Un forfait non utilisé pour un poste ne se transfère pas nécessairement vers un autre ; ne le comptez pas deux fois dans votre budget.
Hospitalisation : comparer quatre dépenses différentes
Une ligne « hospitalisation » ne résume pas toutes les dépenses du séjour. Distinguez les frais de séjour, les honoraires, le forfait journalier et la chambre particulière. L’Assurance maladie explique la prise en charge hospitalière et précise que certains frais de confort et dépassements peuvent rester à payer.
Pour les honoraires, demandez au professionnel un devis décrivant les actes et son secteur d’exercice. Transmettez exactement le même document aux deux organismes. Si un chirurgien et un anesthésiste facturent séparément, faites étudier les deux : une réponse sur le premier n’est pas une réponse sur le second.
Pour la chambre particulière, notez le plafond, l’unité et les séjours concernés. Une prestation par nuitée ne se transpose pas automatiquement à une prise en charge ambulatoire. Vérifiez les éventuelles limites selon le service ou l’établissement. Notre guide hospitalisation, chambre particulière et forfait détaille ces postes ; ici, l’objectif est de les repérer dans les deux propositions.
Le bon échange avec le conseiller reste concret : « Pour ce devis et ce type de séjour, quel montant restera à ma charge, sous quelles conditions ? » Une réponse précise est plus utile qu’un qualificatif général comme « couverture renforcée ». Conservez les hypothèses utilisées, notamment la date prévue et la formule examinée.
Délais : un exemple précis chez Harmonie, pas une règle générale
L’article 6.2 des conditions Protection Santé Particuliers V-01-2026 prévoit un délai d’attente de six mois pour la chambre particulière en établissement ou service psychiatrique, lorsqu’elle figure au tableau. Les séjours débutant pendant ce délai sont concernés. Cette clause ne permet pas d’affirmer que tous les soins Harmonie attendent six mois.
Cet exemple montre pourquoi le titre d’une rubrique ne suffit pas. Il faut lire le soin visé, le point de départ et l’événement qui détermine l’application du délai. Demandez la même précision à Malakoff Humanis pour la formule proposée, sans lui attribuer la clause d’un autre organisme.
Distinguez également l’entrée dans le contrat, un changement de niveau et l’ajout d’un bénéficiaire. Ces opérations peuvent relever de dispositions différentes. Une réponse à la question « suis-je couvert dès l’adhésion ? » ne répond pas forcément à « quand mon renfort prendra-t-il effet ? ».
Si un soin est déjà programmé, indiquez sa date dans la demande de simulation. Ne reportez pas une décision médicale sur la seule lecture de ce comparatif : examinez la question de prise en charge avec l’organisme, et les besoins de soins avec le professionnel concerné. Le rôle du guide est d’éviter une mauvaise interprétation contractuelle.
Dentaire, optique et audition : partir du devis réel
Le 100 % santé concerne des paniers définis et des conditions de prise en charge. Il ne signifie pas que tout équipement ou tout acte sera intégralement remboursé. La présentation de la complémentaire santé par Service Public permet de replacer ce dispositif dans le fonctionnement d’un contrat responsable.
Pour un besoin dentaire, utilisez le devis détaillé du praticien. Ne regroupez pas sous « dents » une couronne, un implant, un acte préparatoire et un entretien. Leur traitement peut différer. Demandez quel poste du tableau correspond à chaque ligne et si plusieurs actes consomment un même plafond.
Pour les lunettes, vérifiez l’équipement proposé et les conditions de renouvellement. Le prix final ne se déduit pas du seul forfait mis en avant. La monture, les verres et les éventuelles options doivent apparaître de façon lisible dans la comparaison. Un devis modifié après la simulation mérite une nouvelle vérification.
Pour l’audition, faites préciser si les montants se rapportent à une oreille ou à l’équipement complet, ainsi que la période de référence. Comparez la même solution technique, avec la même distinction entre prix demandé et remboursement estimé. Ne transformez pas un plafond dans le tableau en prix d’achat garanti.
Lorsque deux simulations diffèrent, recherchez d’abord l’explication : panier, formule, plafond, renouvellement, réseau ou lecture de la dépense. Une différence n’indique pas forcément une erreur. En revanche, elle doit pouvoir être expliquée à partir des documents plutôt qu’à partir de la réputation de l’organisme.
Réseaux et tiers payant : deux questions séparées
La présentation de Pack Santé Particuliers mentionne le réseau Kalixia ; l’existence d’un réseau ne règle pas à elle seule votre décision. Demandez à chacun des deux organismes quel dispositif accompagne la formule proposée, puis vérifiez les professionnels accessibles autour de votre domicile. Évitez de comparer uniquement la taille nationale annoncée.
Si vous souhaitez conserver un opticien ou un autre professionnel, demandez s’il participe au réseau applicable et à la date du soin. Faites comparer le même équipement dans les conditions proposées. Un tarif négocié, un remboursement contractuel et une remise commerciale sont des éléments distincts.
Notre dossier sur les réseaux de soins des complémentaires senior aide à organiser cette vérification locale. Sur la présente page, retenez surtout la question décisive : quel effet documenté cela produit-il pour votre devis ? Il n’existe pas de réduction universelle à appliquer à toutes vos dépenses.
Le tiers payant, expliqué par Ameli, concerne la dispense d’avance de certains frais. Il ne garantit pas que la totalité de la facture sera couverte. Demandez séparément « combien dois-je avancer ? » et « combien restera définitivement à payer ? ». Ces deux réponses peuvent influencer votre organisation sans changer le niveau de garantie.
Services et assistance : vérifier les conditions d’accès
Un espace client, une téléconsultation, une aide après hospitalisation et un conseil sur devis ne rendent pas le même service. Choisissez ceux qui vous sont réellement utiles, puis vérifiez leur disponibilité dans la formule. Leur présence sur une page générale ne suffit pas à établir leur inclusion dans votre contrat.
Pour l’assistance, relevez l’événement déclencheur, la démarche préalable, les personnes concernées et les prestations prévues. Demandez qui doit être contacté avant d’engager des frais. Une aide organisée par un prestataire n’est pas nécessairement un remboursement libre de dépenses que vous auriez choisies vous-même.
Évaluez aussi les démarches ordinaires. Savez-vous transmettre un devis, télécharger une attestation et demander une explication de remboursement ? Si vous préférez un interlocuteur, vérifiez les canaux réellement accessibles plutôt que de supposer qu’un réseau d’agences résout toutes les demandes. Une préférence personnelle est un critère légitime, sans devenir un classement universel.
Vous aidez un proche ? Demandez comment être autorisé à l’accompagner et quels documents sont nécessaires. Évitez d’échanger des mots de passe ou d’envoyer des informations de santé dans un formulaire commercial général lorsque ce n’est pas nécessaire. Le parcours prévu par l’organisme est le point de départ pour une démarche confidentielle.
Comparer les devis senior sans généraliser les tarifs
Demandez deux propositions établies pour le même profil et la même date d’effet. Vérifiez le nombre de personnes couvertes, le régime déclaré, l’adresse utilisée et le niveau retenu. Si l’un de ces éléments diffère, faites corriger la proposition avant d’interpréter l’écart de cotisation.
Isolez la cotisation habituelle de toute remise temporaire. Notez le coût de la première période puis celui annoncé après la promotion, avec les limites de validité du devis. Une mensualité promotionnelle ne doit pas être multipliée par douze si la réduction ne dure que quelques mois.
Exemple de budget fictif, sans prix attribué à une marque : une offre A représente 1 440 € de cotisations annuelles et une simulation prévoit 300 € restant à payer sur un équipement choisi. Le total étudié est de 1 740 €. Une offre B représente 1 620 € de cotisations et 80 € de reste à charge, soit 1 700 €. Dans ce scénario précis, B coûte 40 € de moins malgré sa cotisation supérieure.
Cet exercice n’est ni une prévision de dépenses ni un conseil de souscription. Si l’équipement n’est finalement pas acheté, les totaux changent. D’autres soins ou limites contractuelles peuvent aussi modifier la décision. L’intérêt est de comparer les mêmes hypothèses, pas de prouver qu’une couverture plus chère est toujours avantageuse.
Préparez une colonne pour les dépenses déjà documentées et une autre pour les risques que vous souhaitez mieux couvrir. Vous pouvez accorder de l’importance à une protection que vous espérez ne jamais utiliser. Une complémentaire ne se choisit pas uniquement en cherchant à récupérer exactement sa cotisation chaque année.
Une demande identique à envoyer aux deux organismes
Pour obtenir des réponses comparables, rédigez une demande courte accompagnée des seuls documents nécessaires. Voici un modèle à adapter, sans y ajouter de données de santé qui ne sont pas utiles à l’estimation demandée :
Je souhaite comparer votre proposition avec une autre complémentaire. Merci de confirmer le produit, le niveau, les options, la date d’effet et la version des conditions applicables. Pour le devis de soins joint, pouvez-vous indiquer la part obligatoire retenue, votre remboursement estimé, le reste à charge et les éventuelles conditions ou limites ? Merci de préciser la période des plafonds et les délais pouvant concerner ces soins.
Ajoutez une question sur le coût annuel, en séparant les promotions. Pour une prestation importante, demandez la durée de validité de la simulation et les changements qui imposeraient de la refaire. Une estimation doit pouvoir être rapprochée du devis auquel elle répond.
À réception, vérifiez que les deux organismes ont travaillé sur le même document. Si l’un donne une réponse générale et l’autre une estimation poste par poste, relancez le premier avant de conclure. Ne remplacez pas une information manquante par zéro dans le tableau : ce serait confondre absence de réponse et absence de remboursement.
Classer les réponses sans fabriquer une note
Pour chaque besoin important, conservez une ligne comportant le soin, la référence du devis, la réponse de chaque organisme et le point éventuellement non résolu. Vous pouvez marquer une réponse comme documentée, conditionnelle ou encore attendue. Cette distinction empêche une promesse imprécise de peser autant qu’une estimation écrite.
Si deux offres répondent de manière proche aux soins étudiés, faites apparaître les autres critères qui comptent pour vous : budget disponible, facilité des démarches, interlocuteur et conditions de changement. Indiquez votre préférence à côté du critère concerné. Vous pourrez expliquer votre décision à un proche ou à un conseiller sans transformer une appréciation personnelle en prétendue supériorité générale de Malakoff Humanis ou d’Harmonie Mutuelle.
Avant de changer : sécuriser les dates et les droits
Un devis plus intéressant ne suffit pas à organiser un changement sans interruption. Faites confirmer l’acceptation de la nouvelle couverture et sa date d’effet avant de mettre fin à l’ancienne. Vérifiez les démarches applicables à votre contrat ; les situations individuelles et les couvertures liées à un ancien employeur ne se traitent pas par simple analogie.
Si votre question concerne le maintien d’une complémentaire après le départ à la retraite, le dossier loi Évin et résiliation traite cette étape. Ne comparez pas une proposition de maintien avec une offre individuelle sans identifier leurs conditions respectives. Le nom de l’organisme peut rester le même alors que le contrat change.
Demandez aussi ce qu’il advient des plafonds en cours, des demandes non encore remboursées et des conditions liées à l’ancienneté. Ne supposez pas qu’un avantage acquis chez l’un sera repris par l’autre. Conservez vos justificatifs et les réponses utiles jusqu’au règlement des dossiers concernés.
La décision peut ensuite se résumer en quatre points : garanties adaptées aux besoins, coût soutenable, conditions comprises et démarches utilisables. Si un élément déterminant reste flou, faites-le préciser. Il n’est pas nécessaire d’inventer un score global pour choisir de manière rigoureuse entre deux propositions concrètes.
Petit glossaire pour lire les deux propositions
BR ou BRSS : base de remboursement servant de référence au calcul. Elle se distingue du prix facturé. Son montant dépend de l’acte et des règles applicables ; ne réutilisez pas une base prise sur un autre exemple.
Ticket modérateur : part de la base qui reste après l’intervention de l’Assurance maladie, hors autres restes à charge tels que dépassements ou certaines participations. Une couverture du ticket modérateur ne signifie donc pas que toute dépense disparaît.
Contrat responsable : contrat respectant un cadre de garanties et de limites. Cette mention ne signifie pas « remboursement sans limite ». Le glossaire du contrat responsable explique le terme ; votre tableau précise la formule réellement souscrite.
Forfait et plafond : montants ou limites à lire avec leur unité et leur période. Un plafond annuel commun à plusieurs actes ne s’additionne pas pour chacun d’eux. Vérifiez aussi la différence entre année civile et année d’assurance lorsque le contrat l’indique.
Reste à charge : somme qui demeure à payer après les remboursements applicables. Pour comparer Malakoff Humanis et Harmonie Mutuelle, demandez son estimation sur la même dépense, à la même date et avec les conditions précisées. C’est cette traduction en euros, associée au coût du contrat et à ses limites, qui rend la comparaison utile.
Questions fréquentes
Où trouver mon tableau de garanties Malakoff Humanis 2026 ?
Où consulter les garanties Harmonie Mutuelle de mon contrat ?
Quel organisme est le moins cher pour un senior ?
Une garantie à 200 % rembourse-t-elle deux fois la facture ?
Harmonie Mutuelle applique-t-elle six mois d’attente à tous les soins ?
Le tiers payant garantit-il un reste à charge nul ?
Faut-il changer de mutuelle dès qu’un devis paraît meilleur ?
Comment cet article a été vérifié
- 10 références citées ci-dessous.
- Préparé par l'équipe éditoriale Mutuelle Senior Comparatif. Le contenu est pédagogique : la rédaction ne fournit pas de conseil contractuel personnalisé et ne perçoit aucune commission de souscription.
- Dernière revue éditoriale : 23 septembre 2026. Les taux, plafonds et barèmes peuvent être modifiés lors d’une nouvelle révision.
- Aucun lien d'affiliation déguisé, aucune recommandation contractuelle personnalisée (ce n'est pas un conseil en assurance). Lire notrepolitique éditoriale.
À lire aussi
 Mutuelle senior
Psychologue senior 2026 : Mon soutien psy et mutuelle
Psychologue senior 2026 : jusqu'à 12 séances Mon soutien psy à 50 €, remboursées à 60 % par l'Assurance Maladie ; complémentaire selon les droits et le contrat.
7 août 2026 Mutuelle senior
Franchise médicale et participation forfaitaire senior 2026
Participation forfaitaire et franchise médicale en 2026 : montants, plafonds, exonérations et limites de prise en charge par une complémentaire responsable.
27 juillet 2026 Mutuelle senior
 couple 2026 : tarif duo et économies
Mutuelle senior en couple : méthode pour comparer un contrat duo à deux contrats individuels, garanties à aligner, aides possibles et points contractuels à vérifier.
24 juillet 2026 Mutuelle senior
100% santé dentaire 2026 : RAC 0, Maîtrisé, Libre
100% santé dentaire en 2026 : décryptage complet des trois paniers (RAC 0 sans reste à charge, maîtrisé et libre) pour comprendre vos remboursements et choisir vos soins dentaires.
28 mai 2026 Mutuelle senior
Acouphènes senior 2026 : traitements, remboursement et aides
Acouphènes senior 2026 : causes, traitements remboursés par Ameli, prise en charge mutuelle de l'appareil auditif et des thérapies, plus les aides pour limiter le reste à charge.
12 juin 2026